
Sì agli aiuti nella legge di bilancio per alleviare il peso dello shock energetico e dell’inflazione, ma siano «mirati». Perché se fossero a pioggia gonfierebbero l’inflazione. Il tutto tenendo bene a mente il segnale che arriva dagli spread dopo la fiammata della scorsa settimana: « I governi devono essere realistici» e «incorporare nei propri conti i tassi d’interesse che dovranno affrontare nei prossimi anni», in un ambiente finanziario globale che rende ancora più importante rilanciare la crescita con le riforme Draghi e Letta.
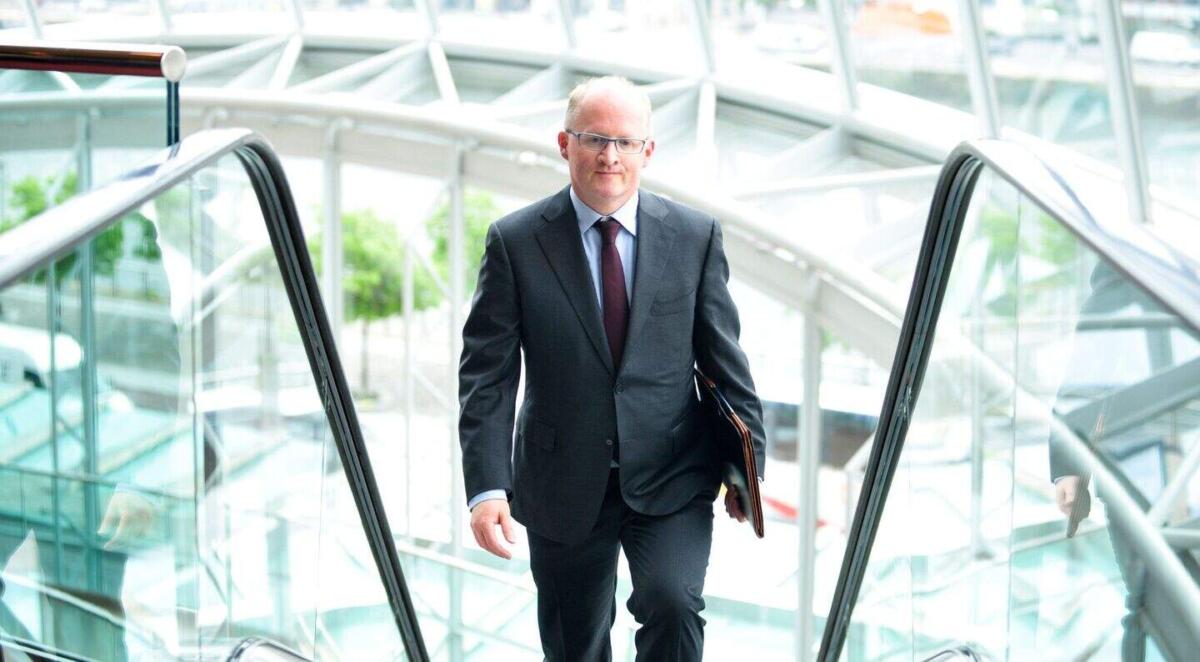
A parlare è Philip Lane, dal 2019 capo economista della Bce: a lui fanno capo le analisi economiche di Francoforte e la formulazione delle linee di politica monetaria da sottoporre al Consiglio direttivo. In primavera piovevano critiche ai due rialzi dei tassi Bce da parte della politica italiana e più di recente dal presidente di Confindustria Emanuele Orsini. Intervistato dall’Ansa, Lane invita a guardare all’inflazione, volata fino al 4,2% in Italia, e al 3,8% nell’area euro. «Le persone soffrono davvero se l’inflazione diventa troppo alta», ricorda l’economista irlandese nel suo ufficio in cima al grattacielo sede della Bce.
«Se il tasso d’inflazione fosse rimasto al 3% o 4%» con una Bce inerte dopo lo shock energetico russo-ucraino «sarebbe stato molto dannoso per i lavoratori italiani, per le famiglie italiane». Peraltro, se la Bce fosse inerte, inizierebbero a salire le aspettative d’inflazione e con queste «salirebbero i tassi a lungo». In pratica, un effetto-spread moltiplicato con conseguenze esiziali per la crescita. Buona parte della conversazione con Lane, approdato alla Bce a guida Draghi dopo l’esperienza da governatore della banca centrale irlandese, verte sulle conseguenze per le famiglie. «Sono ben consapevole che molte persone non vedono i propri redditi crescere con la stessa rapidità dell’inflazione», dice. «Sfortunatamente – riconosce – è impossibile proteggere tutti immediatamente, perché le imprese perderebbero competitività».
La Bce non può che rispondere con la politica monetaria. Il resto, per i milioni di italiani che stanno pagando il prezzo più alto, tocca alla contrattazione salariale e ai governi. «Nelle nostre proiezioni di settembre, vediamo che in Italia i salari cresceranno più dell’inflazione nel 2027 e 2028» grazie alla «buona performance dell’economia italiana». E poi c’è la manovra: «Le persone a basso reddito hanno effettivamente bisogno di un sostegno dalla politica di bilancio», dice l’economista irlandese. Ma «un’espansione di bilancio molte generale e diffusa non sarà d’aiuto». Dopo anni di forti investimenti grazie agli aiuti europei del Pnrr, che ora arriva a conclusione, secondo Lane lo stimolo di bilancio rallenterà dal 2027 in avanti. È una delle variabili che, secondo Lane, “raffredderà” la domanda e aiuterà a contenere l’inflazione. Un’altra è il rialzo degli spread – cioè dei tassi a lungo termine – che aiuterà ad abbassare «di per sé» l’inflazione, dice Lane.
Lane aggiunge poi che «forse, al di là di tutto, a livello globale il tema più grande è l’intelligenza artificiale». Gli investimenti in semiconduttori o data center stanno sostenendo anche tante imprese europee che fanno parte della catena di fornitura. L’Ia rilancia la produttività. E negli Usa il debito per finanziarli sta “spiazzando” i treasuries dal mercato, contribuendo al rialzo dei rendimenti. Dalla settimana scorsa, quando lo spread francese era arrivato a superare 160 punti base e quello italiano 130, Parigi è scesa sotto 130 e Roma a circa 105. Anche l’euro ha recuperato. Un sollievo per la Bce perché un euro troppo debole “importa” inflazione. E così stanno “frenando” le attese degli investitori su un prossimo rialzo dei tassi, dato ora per dicembre piuttosto che ottobre.
Lane assicura che «finora» non abbiamo osservato «intensi effetti di “second round”, ossia l’innesco, da parte dello shock energetico, di una spirale inflazionistica generalizzata» con le imprese che aumentano i prezzi di fronte ai rincari altrui. «Continuiamo a monitorarli», assicura. La Bce torna a riunirsi il 28 ottobre, ma forse per la prossima mossa vorrà aspettare dicembre, con le nuove stime a medio termine. Che passeranno ai raggi x l’inflazione, ma anche le scelte dei governi per i bilanci 2027.